区块链如何建立个人信用?链上信用能解决哪些问题
个人信用,传统上靠银行流水、征信报告、社保记录这些中心化数据堆出来。换到区块链环境,链上信用指的是你在公开账本上留下的、可被验证的行为痕迹,被整理成一套可查询、可组合的“信誉画像”。区块链不是发一张“信用分证书”。
个人信用,传统上靠银行流水、征信报告、社保记录这些中心化数据堆出来。换到区块链环境,链上信用指的是你在公开账本上留下的、可被验证的行为痕迹,被整理成一套可查询、可组合的“信誉画像”。
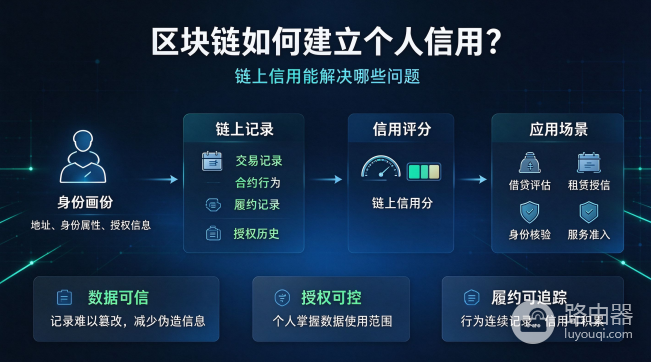
区块链不是发一张“信用分证书”,而是把借款还款、合约交互、资产持有时长、治理投票、身份绑定等动作,写成不可随意篡改的记录,别人(协议、借贷池、DAO)想评估你时,直接读链上数据,而不是先问某家机构要授权。
核心定义
●可验证:行为发生在链上,谁都能按地址查
●可组合:多个协议能共用同一套信誉信号
●可携带:换平台不用从零证明“我靠谱”
区块链靠什么给人立信
建信的原料全是公开或经授权披露的链上事实。
● 还款与清算记录:在借贷协议里借了多少、是否按时还、有没有被清算
● 资产与时长:持有某类资产多久、是否长期参与流动性
● 交互质量:是否频繁与知名合约交互,还是只碰高风险土狗
● 身份与凭证:绑定过KYC类凭证、人类证明、域名、贡献徽章等
● 治理与贡献:DAO投票、提案、代码或内容贡献被记在链上或关联到链上身份
这些信号本身不自动等于“好人”,但它们提供可核对的材料,协议再按自己的规则加权,算出能否给额度、能否降抵押、能否进白名单。
对比传统征信
最大差别在数据主权和读取方式传统是机构存、机构批,链上是地址行为公开(或零知识证明后公开结论),评估方自己读、自己定阈值。
常见技术与所属系统
没有一条链“官方包办全世界信用”。
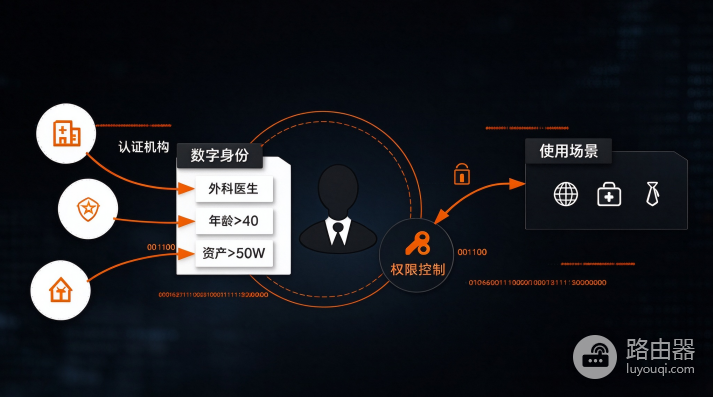
| 类型 | 在做什么 | 典型方向 |
|---|---|---|
| 行为与声誉协议 | 聚合地址历史,输出分数或标签 | 面向Defi、空投、反女巫 |
| 身份与凭证层 | 把链下资质变成链上可验证凭证 | DID、可验证凭证(VC)、灵魂绑定类代币 |
| 借贷与风控模块 | 用信誉调整抵押率、利率、额度 | 部分undercollateralized尝试、白名单贷 |
| 跨应用信誉图 | 多协议共享同一套信誉图 | 图谱、徽章、护照类产品 |
运行机制
1.采集:索引器或协议自己读链(交易、事件日志、持仓)
2.建模:规则或模型把原始事件变成特征(按时还款次数、交互合约风险等级等)
3.出证:生成分数、等级、徽章,或零知识证明“我满足某条件但不暴露全部流水”
4.消费:借贷、治理、门控、保险等场景读取证明,自动执行策略
链上信用实际在解决哪些问题
重复证明身份与资质
每换一个平台就重新KYC、重新交材料,成本高还容易泄露,链上凭证或信誉护照被多个应用复用后,用户少提交几次完整档案,应用少存一份敏感底稿。
无抵押或低抵押借贷的可行性
纯匿名地址违约成本极低,导致主流Defi只能超额抵押,有了可延续的还款与行为记录,协议才敢对部分地址放开额度或降低抵押要求——前提是模型真能区分“会还”和“会跑”。
女巫攻击与空投农牧
一个团队批量造地址刷交互,会把激励发歪,链上信用、人类证明、贡献史用来提高“单人多号”的成本,让真参与者权重更大。
治理与协作里的话语权
只认token数量,容易变成巨鲸场。引入贡献时长、历史提案质量、链上参与度,可以把部分投票或权限分给长期建设者。
跨平台信任冷启动
新协议冷启动时没有自己的用户画像。直接读取外部已形成的信誉信号,能加快风控和增长,而不必等自己积两年坏账数据。
减少对单一征信中介的依赖
跨境、加密原生用户往往没有当地完整征信,链上记录提供另一条可核验线索,和传统报告是补充关系,不是一夜替换。
现实例子串起来
小张地址A两年里在几个主流借贷协议正常借还,没被清算,还持有过治理代币并参与投票,协议B上线“信誉额度”时,读取这些公开事件(或读取某声誉协议给出的等级),给他一笔有限的低抵押额度,小张换到协议C,C认同一套凭证,他不用把银行流水再交一遍。
小李用脚本刷了上百个地址领水、做假交互,反女巫模块看到资金同源、行为同质、时间扎堆,把这批地址标成低信誉或直接排除激励,钱和权限更集中到行为像“真人长期用”的地址上。这不是道德审判,是风控与资源分配在用可验证数据。
链上信用的局限
● 链上不等于现实全部:链下的收入、诉讼、诈骗记录如果没映射上来,模型就完全看不见,信用画像天然不完整。
● 分数可被刷:有利益激励,就会有人专门养号、刷行为。模型必须持续迭代,不能当成一成不变的真理。
● 隐私与透明的张力:行为全公开会暴露财富和习惯;用零知识证明可以只证明“合格”而不暴露细节,但实现和审计成本更高。
● 地址≠人:一台手机多个地址、多人共用一个地址,都会让“个人”信用出现错位,难以精准对应真实身份。
● 合规与司法边界:链上信誉不能替代法定征信义务,也不能在纠纷中自动成为法庭认可的证据标准。
● 预言机与数据源风险:一旦喂数错误或被操纵,下游的额度、门控都会跟着出错,风险会直接传导
使用者怎么理解和参与
普通用户记这几条就行:只看官方文档和合约事件,别信群里传的“加分秘籍”,重要操作尽量用自己长期控制的地址,别和不明批量地址混资金,授权、签名前先看清楚是在读你的公开数据,还是要你交链下证件,别为了短期分数去碰高危合约,历史交互以后也会被模型算进去。
做产品或研究的,优先把数据采集范围、更新频率、申诉/纠错路径和分数失效条件写清楚。信誉系统没有解释和申诉,用户只会觉得是黑箱打分,信任反而掉。
本文已获授权同步自 路由器网;保留来源更新日期,图片已保存到本站。
← 返回路由通