什么是币圈期权的波动率微笑?为什么不同行权价报价不一样
买卖BTC、ETH期权时,大家可能会发现一个现象,即使是同一个币种、同一个到期日,不同行权价的期权,隐含波动率(IV)也不一样,把不同行权价对应的IV画成曲线,通常会出现中间较低、两边较高的形状,看起来像一个微笑。
买卖BTC、ETH期权时,大家可能会发现一个现象,即使是同一个币种、同一个到期日,不同行权价的期权,隐含波动率(IV)也不一样,把不同行权价对应的IV画成曲线,通常会出现中间较低、两边较高的形状,看起来像一个微笑,这就是波动率微笑(Volatility Smile),如果两边高低不对称,尤其是看跌期权一侧的IV明显更高,就称为波动率偏斜(Volatility Skew)。
市场对不同价格区间的涨跌风险,给出了不同的定价,波动率微笑反映的就是这种差异。在币圈BTC、ETH等主流期权市场都能看到这种现象,它是交易者根据市场供需和风险预期形成的报价结果。
为什么不同行权价的IV不一样?
按照经典Black-Scholes期权定价模型的假设,如果波动率保持不变,同一到期日不同执行价格的期权,理论上应该对应相同的隐含波动率。
真实市场并不是这样,主要有几个原因
1、市场对极端行情的担忧不同: 深度虚值看跌期权可以用于防范暴跌,深度虚值看涨期权则能捕捉极端上涨,如果市场担心暴涨暴跌,两侧期权的需求和报价都可能上升。
2、买卖需求不一样: 当大量交易者买入看跌期权保护仓位时,看跌端的权利金可能被推高,对应的IV也会升高。
3、币圈波动比较剧烈: BTC、ETH经常受到突发消息、资金费率变化和连锁清算影响,市场需要为极端行情留出更高的风险溢价。
4、流动性存在差异: 平值期权通常交易更活跃,远离现价的期权成交较少,买卖价差也可能更大,因而IV报价更容易出现偏差。
导致波动率微笑并不是定价模型算错了,而是市场根据不同风险和买卖需求,对各档期权重新定价的结果。
隐含波动率(IV)和期权价格有什么关系?
期权界面通常会显示两个重要数据:权利金(Premium)和隐含波动率(IV)。权利金是买卖期权实际支付的价格,而IV是根据当前期权价格,通过定价模型反推出来的波动率。
在其他条件不变时,市场愿意为某档期权支付更高的权利金,通常意味着对应的IV也更高。
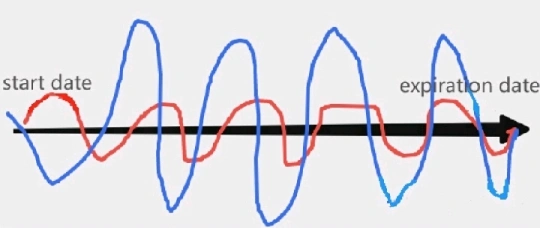
币圈期权的IV通常以年化百分比表示
1、IV为60%,代表模型反推出的年化隐含波动率为60%。
2、IV为80%,说明这档期权的市场隐含波动率更高。
但要注意,IV不是对未来币价的准确预测,也不代表币价一定会波动这么多,而是当前期权价格反映出来的市场预期和风险溢价。
用BTC期权举个例子
假设BTC现价为6万美元,还有30天到期的欧式期权,某个交易界面可能出现以下报价
| 行权价 | 期权位置 | 隐含波动率(示意) | 市场含义 |
|---|---|---|---|
| 4.5万美元 | 深度虚值看跌 | 75% | 暴跌保护需求较高 |
| 6万美元 | 平值附近 | 55%~60% | 基准波动率水平 |
| 8万美元 | 虚值看涨 | 65%~70% | 极端上涨也有一定需求 |
把这些行权价放在横轴、IV放在纵轴,连起来就能看到中间低、两边高的微笑形状。如果市场突然变得悲观,大量交易者买入看跌期权,4.5万美元附近的IV可能进一步升高,左侧曲线就会明显抬头,形成看跌偏斜,这说明市场愿意为下跌保护支付更高价格。
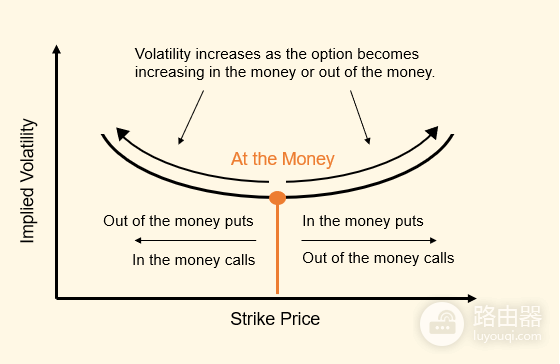
波动率微笑是怎么形成的?
1、做市商和交易者针对不同行权价报出期权买卖价格。
2、交易平台或分析工具根据权利金,通过定价模型反推出各档IV。
3、将同一到期日的不同IV连接起来,就形成波动率微笑或偏斜。
4、随着币价、市场情绪和买卖需求变化,整条曲线也会不断变化。
如果再把不同到期日的IV曲线放在一起,就能形成波动率曲面(Volatility Surface),用来观察不同行权价和到期时间对应的波动率定价。
波动率微笑有什么实际用途?
1. 判断市场情绪
看跌端IV明显高于看涨端,通常说明市场对下跌风险更加敏感;如果看涨端明显抬高,可能反映市场对大幅上涨的需求增加。
2. 比较期权贵不贵
交易者可以比较平值期权和两侧虚值期权的IV,判断哪一侧的期权定价更高,避免只看权利金就决定买卖。
3. 管理持仓风险
持有大量BTC、ETH现货或合约的投资者,可以观察看跌端IV,了解购买下跌保护的成本。做市商则会参考整条IV曲线管理期权风险。
4. 比较不同到期时间
短期期权容易受到突发消息和短期行情影响,IV曲线可能变化更快,长期期权反映的则是更长时间范围内的风险预期,比较不同到期日,有助于了解市场对短期和长期波动的定价差异。
看波动率微笑时要注意什么?
1、IV不等于实际涨跌预测
IV是从期权价格反推出来的,不代表未来一定会出现对应幅度的波动。
2、不同平台的报价可能不同
定价模型、结算方式和资金成本等因素都可能影响IV,对比时尽量使用同一平台、同一到期日的数据。
3、远虚值期权不一定容易成交
有些期权虽然显示很高的IV,但成交量低、买卖价差大,实际交易成本可能很高。
4、币价上涨不代表IV一定上涨
价格方向和波动率是两个不同概念。即使BTC上涨,如果市场认为后续行情会趋于平稳,IV也可能下降。
本文已获授权同步自 路由器网;保留来源更新日期,图片已保存到本站。
← 返回路由通